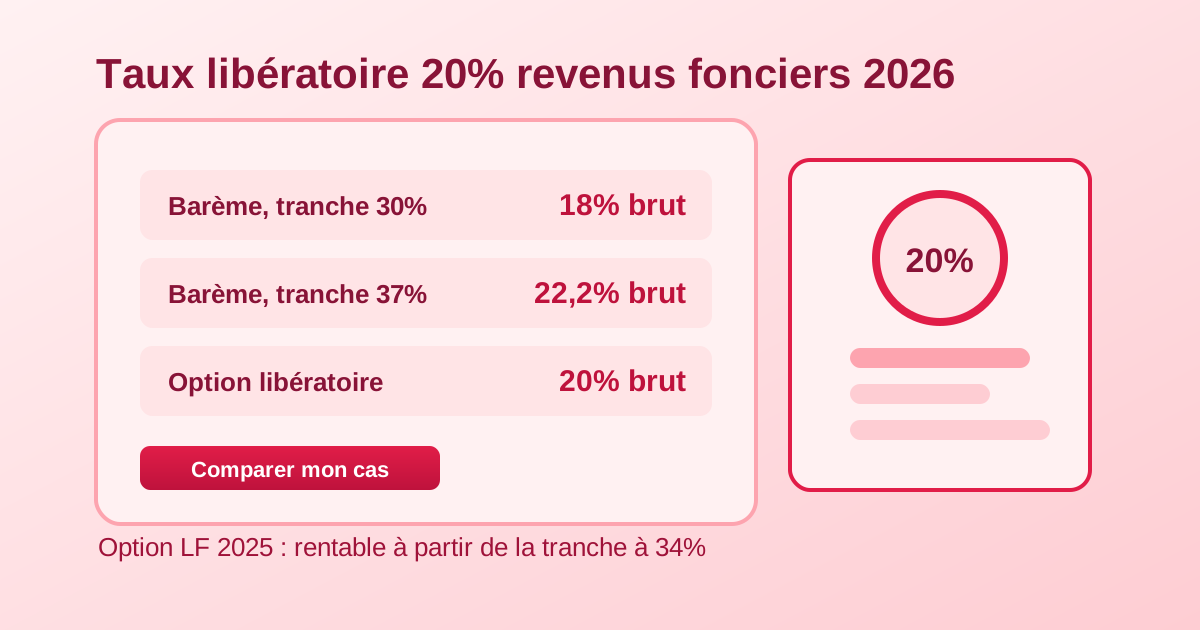
L'option pour le taux libératoire de 20 % en bref
À retenir. Depuis le 1er janvier 2025, un propriétaire dont le locataire est une entreprise peut remplacer la retenue de 10 % ou 15 % par une retenue définitive de 20 % du loyer brut. Plus d'abattement de 40 %, plus de régularisation, plus de déclaration pour ces loyers. L'option ne fait baisser l'impôt que si vos autres revenus vous placent déjà dans les tranches à 34 % ou 37 %.
Avant 2025, la retenue à la source sur les loyers n'était qu'une avance. Chaque année, le propriétaire déclarait ses loyers, la DGI recalculait l'impôt au barème progressif après abattement de 40 %, puis remboursait ou réclamait la différence. La loi de finances 2025 a ajouté une deuxième voie : un taux unique de 20 % prélevé par le locataire, qui solde l'impôt. Ce guide explique qui peut opter, comment le faire, et surtout quand l'option coûte plus cher qu'elle ne rapporte.
Le cadre légal : ce que la loi de finances 2025 a changé
L'option repose sur quatre articles du Code Général des Impôts (CGI), modifiés par l'article 8 de la loi de finances 2025. L'article 64-IV ouvre le droit d'opter. L'article 73-II-F-12° fixe le taux libératoire à 20 %. L'article 86-6° dispense de déclaration annuelle les loyers imposés à ce taux. L'article 160 bis oblige le locataire à opérer la retenue de 20 % dès qu'il reçoit la copie de votre option.
La base de la retenue est le revenu foncier brut imposable défini à l'article 64-I : loyers bruts, augmentés des dépenses du propriétaire mises à la charge du locataire, diminués des charges que le propriétaire supporte pour le compte du locataire. La note circulaire n° 736 de la DGI précise que cette retenue s'applique sans abattement de 40 % et sans le seuil de 40 000 MAD sous lequel un locataire entreprise est normalement dispensé de retenue.
Les dispositions s'appliquent aux loyers encaissés depuis le 1er janvier 2025. Pour les propriétaires qui n'optent pas, rien ne change : retenue non libératoire de 10 % sous 120 000 MAD de loyer annuel, 15 % à partir de 120 000 MAD, puis régularisation au barème dans la déclaration déposée avant le 1er mars. Le détail de ces seuils est dans notre barème RAS sur loyer 2026.
Qui peut opter, et pour quels loyers
L'option est réservée aux personnes physiques dont les loyers sont soumis à la retenue à la source. Cela vise les loyers versés par une société, une administration, une association, ou un professionnel imposé au résultat net réel (RNR) ou simplifié (RNS). Un bureau loué à une SARL, un local commercial loué à une pharmacie, un appartement loué par une entreprise pour loger un cadre : tous ces loyers sont éligibles.
Un loyer versé par un particulier reste hors du dispositif. Il n'est pas soumis à la retenue à la source, donc pas à l'option : vous le déclarez chaque année et il suit le barème après abattement de 40 %. Un propriétaire qui loue un appartement à une famille et un bureau à une société aura donc deux régimes en parallèle.
L'option est globale : elle couvre tous vos biens loués à des locataires soumis à la retenue. Vous ne pouvez pas garder le barème pour un local et prendre les 20 % pour un autre. Une seule demande couvre l'ensemble, et chaque locataire concerné doit en recevoir une copie.
La démarche d'option pas à pas
Étape 1 : déposez la demande d'option par voie électronique auprès de la DGI, sur le modèle prévu à cet effet. L'administration vous délivre un récépissé. Étape 2 : remettez une copie de ce récépissé à chacun de vos locataires qui opèrent la retenue, au moins 30 jours avant l'échéance du loyer du mois qui suit le dépôt. Étape 3 : l'option prend effet à partir du mois qui suit la remise de la copie. Le locataire retient alors 20 % au lieu de 10 % ou 15 %.
Exemple de calendrier : vous déposez la demande le 2 octobre 2026 et remettez le récépissé le jour même à votre locataire, dont le loyer est payable le 5 de chaque mois. Le délai de 30 jours avant le loyer du 5 novembre est respecté, et le loyer de novembre est retenu à 20 %. Les loyers de janvier à octobre 2026, retenus à 10 % ou 15 %, restent à déclarer au barème avant le 1er mars 2027.
Pour que toute l'année 2027 soit couverte par les 20 %, la copie doit être entre les mains de vos locataires au plus tard fin novembre 2026. Pour revenir au barème, le principe est le même : demande électronique contre récépissé, puis copie remise aux locataires au moins 15 jours avant l'échéance du loyer du mois suivant.
Le calcul : 20 % du brut contre le barème après abattement
Au barème, seuls 60 % du loyer brut sont imposés, après l'abattement de 40 %. Chaque dirham de loyer coûte donc 0,6 fois votre taux marginal. Avec l'option, il coûte 0,20 dirham, quel que soit votre revenu. Le point d'équilibre se situe à un taux marginal de 33,3 %, puisque 0,6 × 33,3 % = 20 %.
| Tranche marginale de votre revenu net | Coût au barème (en % du loyer brut) | Option libératoire | Plus avantageux |
|---|---|---|---|
| 0 % (jusqu'à 40 000 MAD) | 0 % | 20 % | Barème |
| 10 % (40 001 à 60 000 MAD) | 6 % | 20 % | Barème |
| 20 % (60 001 à 80 000 MAD) | 12 % | 20 % | Barème |
| 30 % (80 001 à 100 000 MAD) | 18 % | 20 % | Barème |
| 34 % (100 001 à 180 000 MAD) | 20,4 % | 20 % | Option (0,4 point gagné) |
| 37 % (au-delà de 180 000 MAD) | 22,2 % | 20 % | Option (2,2 points gagnés) |
La lecture est simple : l'option ne fait gagner de l'argent que sur la partie des loyers nets qui tombe au-delà de 100 000 MAD de revenu net global. Un salarié dont le salaire net imposable dépasse déjà 180 000 MAD gagne 2,2 points sur chaque dirham de loyer. Un propriétaire qui n'a que ses loyers pour vivre paie presque toujours plus avec l'option. Pour tester votre propre situation au barème, utilisez le calculateur d'impôt locatif.
Trois cas chiffrés : Casablanca, Marrakech, Tanger
Casablanca, cadre supérieur. Salaire net imposable de 240 000 MAD versé par un seul employeur. Un plateau de bureaux au Maârif est loué 12 000 MAD par mois à une SARL, soit 144 000 MAD par an. Au barème, la base foncière est de 144 000 × 60 % = 86 400 MAD, taxée entièrement à 37 % : 31 968 MAD d'impôt. La SARL a déjà retenu 15 %, soit 21 600 MAD, et il reste 10 368 MAD à payer en déclarant. Avec l'option : 144 000 × 20 % = 28 800 MAD, prélevés à la source, sans déclaration. Gain : 3 168 MAD par an.
Marrakech, fonctionnaire. Revenu net imposable de 90 000 MAD. Un appartement à Guéliz est loué 6 000 MAD par mois à une entreprise qui y loge un salarié, soit 72 000 MAD par an. La base foncière de 43 200 MAD porte le revenu global à 133 200 MAD : 10 000 MAD taxés à 30 % et 33 200 MAD à 34 %, soit 14 288 MAD d'impôt supplémentaire. Avec l'option : 14 400 MAD. Écart : 112 MAD en faveur du barème. L'option n'apporte ici que la simplicité administrative.
Tanger, investisseur sans autre revenu. Un local commercial est loué 8 000 MAD par mois à une pharmacie constituée en SARL, soit 96 000 MAD par an. Au barème : base de 57 600 MAD, dont seuls 17 600 MAD dépassent la tranche à 0 %, soit 1 760 MAD d'impôt. La retenue de 10 % prélevée dans l'année (9 600 MAD) donne droit à une restitution de 7 840 MAD. Avec l'option : 19 200 MAD, sans aucune restitution. Surcoût : 17 440 MAD par an.
| Profil | Loyer annuel | Impôt au barème | Option 20 % | Écart |
|---|---|---|---|---|
| Casablanca, salaire 240 000 MAD | 144 000 MAD | 31 968 MAD | 28 800 MAD | Option : 3 168 MAD de gain |
| Marrakech, revenu 90 000 MAD | 72 000 MAD | 14 288 MAD | 14 400 MAD | Barème : 112 MAD de gain |
| Tanger, aucun autre revenu | 96 000 MAD | 1 760 MAD | 19 200 MAD | Barème : 17 440 MAD de gain |
Les pièges à éviter avant d'opter
Opter avec de faibles revenus. C'est l'erreur la plus coûteuse, comme le montre le cas de Tanger. Un retraité ou un investisseur sans salaire bénéficie à plein de la tranche à 0 % jusqu'à 40 000 MAD de revenu net et de l'abattement de 40 %. L'option lui fait perdre les deux. Oublier le seuil de 40 000 MAD. Sans option, un locataire entreprise qui vous verse 3 000 MAD par mois (36 000 MAD par an) ne retient rien. Avec l'option, il retient 7 200 MAD par an.
Perdre une partie de la déduction des intérêts de votre résidence principale. Les loyers imposés au taux libératoire sortent du revenu global imposable, qui sert de base au plafond de 10 % des intérêts déductibles prévu à l'article 28-II. Pour le cadre de Casablanca, le plafond passe de 32 640 MAD à 24 000 MAD. S'il paie 30 000 MAD d'intérêts, il perd 6 000 MAD de déduction, soit environ 2 220 MAD d'impôt. Son gain réel tombe alors à moins de 1 000 MAD. Le mécanisme est détaillé dans notre guide de la déduction des intérêts du crédit immobilier.
Remettre le récépissé en retard. Tant que le locataire n'a pas la copie dans les délais, il continue de retenir 10 % ou 15 %, et ces mois restent à déclarer au barème. Croire que la déclaration disparaît. La dispense ne concerne que les loyers retenus à 20 %. Les loyers de particuliers, les revenus professionnels ou les salaires versés par plusieurs employeurs restent à déclarer avant le 1er mars, comme expliqué dans notre guide de la déclaration du revenu foncier. Négliger la trésorerie. Avec l'option, vous encaissez 80 % du loyer chaque mois au lieu de 85 % ou 90 %, sans restitution possible en fin d'année.
Sources officielles et à retenir
À retenir : le taux libératoire de 20 % solde l'impôt sur les loyers versés par une entreprise et supprime leur déclaration. Il devient rentable à partir d'un taux marginal de 34 %, donc d'un revenu net global supérieur à 100 000 MAD, et il coûte cher aux petits revenus. Faites le calcul en intégrant la déduction des intérêts de votre résidence principale, puis décidez avant fin novembre pour couvrir l'année suivante.
Sources utiles
- Direction Générale des Impôts, portail officiel
- Note circulaire n° 736 relative aux mesures fiscales de la loi de finances 2025 (DGI)
- Code Général des Impôts, articles 64, 73, 86 et 160 bis
- Impôt sur les revenus locatifs au Maroc 2026
- Abattement de 40 % sur les revenus fonciers
- Calculateur d'impôt locatif Maroc
Les montants de ce guide sont indicatifs et calculés avec le barème de l'IR en vigueur en 2026, hors réductions pour charges de famille. Votre situation dépend de l'ensemble de vos revenus : faites valider votre choix par un expert-comptable ou votre centre des impôts avant de déposer la demande d'option.
Questions fréquentes
- Qui peut opter pour le taux libératoire de 20 % sur les revenus fonciers ?
- Les personnes physiques dont les loyers sont soumis à la retenue à la source, c'est-à-dire versés par une personne morale ou par un professionnel au résultat net réel ou simplifié. Les loyers versés par des particuliers ne sont pas concernés.
- Faut-il encore déclarer les loyers imposés au taux libératoire de 20 % ?
- Non. L'article 86-6° du CGI dispense de déclaration annuelle les loyers effectivement retenus à 20 %. Les autres revenus, comme les loyers de particuliers ou les mois retenus à 10 % ou 15 % avant l'option, restent à déclarer avant le 1er mars.
- À partir de quel revenu l'option de 20 % est-elle avantageuse ?
- Au barème, un dirham de loyer coûte 60 % de votre taux marginal. L'option devient rentable au-delà d'un taux marginal de 33,3 %, donc dans les tranches à 34 % et 37 %, qui commencent à 100 000 MAD de revenu net global.
- Le seuil de 40 000 MAD s'applique-t-il avec l'option ?
- Non. La retenue libératoire de 20 % s'applique dès le premier dirham de loyer, sans abattement de 40 % et sans la dispense de retenue prévue jusqu'à 40 000 MAD de loyer annuel.
- Comment renoncer à l'option et revenir au barème ?
- Déposez une demande de renonciation par voie électronique auprès de la DGI, puis remettez une copie du récépissé à vos locataires au moins 15 jours avant l'échéance du loyer du mois suivant. Les loyers suivants sont de nouveau retenus à 10 % ou 15 % et régularisés au barème.
Utilisez notre calculateur de rentabilité locative au Maroc
Gratuit · Résultats en 2 minutes


