Oui, vous pouvez déduire vos intérêts de crédit immobilier de l'IR
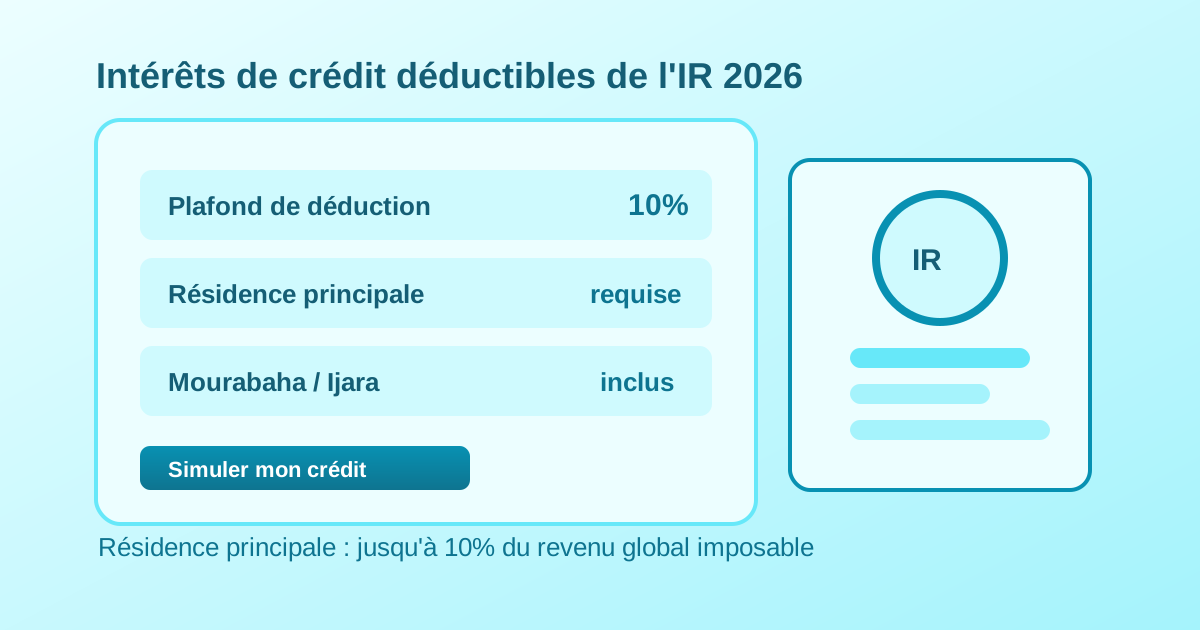
Si vous avez contracté un crédit pour acheter ou construire votre résidence principale au Maroc, vous pouvez déduire les intérêts de votre impôt sur le revenu (IR, anciennement IGR). Beaucoup de contribuables appellent cela un abattement. En réalité, c'est une déduction sur le revenu global imposable, dans la limite de 10%.
Cette déduction est distincte de celle qui concerne les revenus locatifs. Ici, il s'agit de votre propre logement, pas d'un bien mis en location. Cet article détaille la règle des 10%, ce qui est déductible, les conditions et un cas chiffré complet.
Le cadre légal : l'article 28-II du Code général des impôts
La déduction est prévue par l'article 28-II du Code général des impôts (CGI). Elle s'adresse au contribuable qui a souscrit un prêt pour l'acquisition ou la construction du logement qu'il occupe à titre de résidence principale.
Le principe : les intérêts payés dans l'année, et les frais de dossier du prêt, viennent en déduction de votre revenu global imposable, avant le calcul de l'IR. En baissant votre base imposable, la déduction réduit directement l'impôt dû.
Point important : la déduction ne porte pas sur le capital remboursé, mais sur la part d'intérêts de vos mensualités. Votre banque vous délivre chaque année une attestation d'intérêts qui sépare le capital et les intérêts.
La règle des 10% du revenu global imposable
La déduction est plafonnée à 10% du revenu global imposable (RGI). Si vos intérêts annuels dépassent ce plafond, seule la fraction correspondant à 10% du RGI est déductible, et le reste est perdu pour l'année.
Le revenu global imposable, c'est l'ensemble de vos revenus soumis à l'IR (salaire net imposable, revenus professionnels, revenus fonciers) après les déductions applicables. Plus votre revenu est élevé, plus le plafond de 10% l'est aussi.
Pour situer l'impact, voici le barème de l'IR 2026 :
| Tranche de revenu annuel | Taux IR 2026 |
|---|---|
| 0 à 40 000 MAD | 0% |
| 40 001 à 60 000 MAD | 10% |
| 60 001 à 80 000 MAD | 20% |
| 80 001 à 100 000 MAD | 30% |
| 100 001 à 180 000 MAD | 34% |
| Plus de 180 000 MAD | 37% |
Ce qui est déductible : intérêts classiques et financement participatif
La déduction couvre les intérêts des prêts accordés par les banques, les établissements de crédit et les organismes assimilés. Les frais de dossier liés au prêt sont également pris en compte.
Le financement participatif est traité de la même façon. La rémunération convenue d'avance dans un contrat Mourabaha et la marge locative d'un contrat Ijara Mountahia Bitamlik sont déductibles dans les mêmes conditions et la même limite de 10% du RGI. Que votre crédit soit conventionnel ou participatif, l'avantage fiscal existe.
Attention au non-cumul : cette déduction ne peut pas se cumuler avec certaines déductions prévues aux articles 59-V et 65-II du CGI. Vérifiez votre situation si vous relevez d'un régime particulier.
Cas pratique : un salarié à 200 000 MAD de revenu
Prenons un salarié dont le revenu global imposable annuel est de 200 000 MAD. Il rembourse un crédit pour sa résidence principale et a payé 30 000 MAD d'intérêts dans l'année.
Le plafond de déduction est de 10% x 200 000 = 20 000 MAD. Même s'il a payé 30 000 MAD d'intérêts, seuls 20 000 MAD sont déductibles cette année.
Son revenu imposable passe de 200 000 à 180 000 MAD. Comme cette tranche de revenu est taxée au taux marginal de 37%, l'économie d'impôt atteint environ 20 000 x 37% = 7 400 MAD sur l'année. C'est une réduction directe de votre IR, à ne pas négliger.
Pour visualiser la part d'intérêts de vos mensualités et l'échéancier, utilisez notre simulateur de crédit immobilier.
Conditions et pièces à fournir
Première condition : le logement doit être effectivement occupé à titre de résidence principale. L'administration demande de justifier cette affectation dans un délai de 3 ans à compter de la date du permis d'habiter.
Deuxième point : conservez l'attestation annuelle d'intérêts délivrée par votre banque et le tableau d'amortissement. Ce sont les justificatifs qui prouvent le montant des intérêts payés.
Pour un salarié, la déduction peut être prise en compte directement par l'employeur sur la paie, sur présentation des justificatifs, ou récupérée par voie de restitution lors de la déclaration annuelle. Renseignez-vous auprès de votre service de paie.
Ne confondez pas avec la déduction des revenus fonciers
Il existe deux déductions d'intérêts bien différentes au Maroc. Celle décrite ici concerne votre résidence principale et s'impute sur votre revenu global, dans la limite de 10%. L'autre concerne un bien que vous mettez en location : les intérêts d'emprunt viennent alors en déduction des revenus fonciers, selon des règles propres, détaillées dans notre guide des intérêts déductibles des revenus fonciers.
Cas particulier : pour l'acquisition d'un logement social ou économique, le traitement peut être plus favorable, avec dans certains cas une déductibilité sans le plafond de 10%. Vérifiez les conditions applicables à votre programme.
Avant d'acheter, intégrez cet avantage fiscal dans votre plan de financement. Notre guide pour financer un achat immobilier vous aide à structurer votre apport et votre crédit.
Sources officielles et à retenir
À retenir : les intérêts d'un crédit pour votre résidence principale sont déductibles de l'IR dans la limite de 10% de votre revenu global imposable. Les financements participatifs Mourabaha et Ijara ouvrent le même droit. Conservez l'attestation d'intérêts de votre banque et justifiez l'occupation du logement.
Sources utiles
- Direction Générale des Impôts (DGI) : tax.gov.ma
- Code général des impôts, article 28-II
- Barème de l'IR 2026 (loi de finances)
- Intérêts d'emprunt déductibles des revenus fonciers
- Comment financer un achat immobilier au Maroc
Ces informations sont indicatives et fondées sur le CGI et le barème 2026. Votre situation exacte dépend de vos revenus et de votre régime. Faites valider votre calcul par un expert-comptable ou la DGI.
Questions fréquentes
- Quel est le plafond de déduction des intérêts de crédit immobilier au Maroc ?
- Les intérêts d'un prêt pour la résidence principale sont déductibles du revenu global imposable dans la limite de 10% de ce revenu. La part d'intérêts au-delà de ce plafond n'est pas déductible.
- La déduction s'applique-t-elle aux crédits participatifs (Mourabaha, Ijara) ?
- Oui. La rémunération convenue d'avance d'un contrat Mourabaha et la marge locative d'un contrat Ijara Mountahia Bitamlik sont déductibles dans les mêmes conditions et la même limite de 10% du revenu global imposable.
- Faut-il que le logement soit ma résidence principale ?
- Oui. Le logement doit être occupé à titre de résidence principale, et l'affectation doit être justifiée dans un délai de 3 ans à compter du permis d'habiter. Un bien mis en location relève d'une autre déduction.
- Peut-on déduire le capital remboursé ?
- Non. Seule la part d'intérêts des mensualités est déductible, ainsi que les frais de dossier du prêt. Le capital remboursé n'entre pas dans la déduction. L'attestation d'intérêts de la banque distingue les deux.
- Comment bénéficier concrètement de la déduction ?
- Sur présentation de l'attestation d'intérêts, la déduction peut être appliquée par l'employeur sur la paie, ou récupérée lors de la déclaration annuelle de revenu. Conservez le tableau d'amortissement comme justificatif.
Utilisez notre calculateur de rentabilité locative au Maroc
Gratuit · Résultats en 2 minutes