Pourquoi le taux est la variable la plus décisive
Le taux de crédit immobilier détermine directement le montant de votre mensualité et, par extension, la rentabilité réelle de votre investissement. Une variation d'un seul point de taux peut ajouter plusieurs centaines de MAD par mois et réduire sensiblement votre cash-flow annuel. C'est pour cela que comprendre les niveaux de taux actuels est indispensable avant tout engagement financier.
En 2026, les taux au Maroc restent sous influence des décisions de Bank Al-Maghrib sur le taux directeur. Après les assouplissements de 2024, le marché s'est partiellement stabilisé, mais les conditions varient selon les établissements et les profils emprunteurs. Comparer plusieurs offres et négocier activement peut faire une différence substantielle sur la durée totale du crédit.
Notre simulateur de crédit immobilier intègre le taux dans le calcul de mensualité et de coût total, ce qui vous permet de mesurer l'impact de chaque scénario en temps réel.
Niveaux de taux observés au Maroc en 2026
En 2026, les taux fixes pour un crédit immobilier classique se situent généralement entre 4,5 % et 5,8 % selon l'établissement, la durée et le profil emprunteur. Attijariwafa, CIH Bank, Banque Populaire, BMCE Bank of Africa et Société Générale Maroc restent les principaux acteurs. Les taux variables sont moins répandus mais peuvent démarrer plus bas, avec un risque de révision à la hausse si le taux directeur évolue.
Les taux bonifiés, accessibles via certains programmes de logement conventionnés ou des accords employeur-banque, peuvent descendre sous les 4 %. Ces offres restent limitées et soumises à des conditions strictes d'éligibilité (plafonds de revenus, usage en résidence principale). Pour un investissement locatif standard, il est prudent de planifier avec un taux entre 5 % et 5,5 % pour garder une marge de sécurité dans vos projections.
Utilisez notre simulateur de crédit pour mesurer exactement l'impact de chaque niveau de taux sur votre mensualité et le coût total de votre financement.
Taux fixe vs taux variable: quel choix en 2026 ?
Le taux fixe offre une prévisibilité totale. Vous connaissez votre mensualité sur toute la durée du crédit, ce qui simplifie la gestion de trésorerie et le suivi du cash-flow locatif. Pour un investisseur qui cherche la stabilité et qui veut planifier sur 15 à 25 ans, le fixe est généralement préférable. La mensualité ne bougera pas même si les conditions de marché évoluent.
Le taux variable peut sembler attractif si le taux initial est plus bas. Mais en cas de remontée du taux directeur, votre mensualité augmente et met la rentabilité sous pression. Ce risque doit être explicitement modélise avant de choisir : testez un scénario où le taux monte de 1 point après 3 ans et vérifiez que le cash-flow reste acceptable. Si ce test échoue, le fixe est plus sur.
Dans notre calculateur ROI, vous pouvez tester différents niveaux de taux et voir l'impact sur le cash-flow annuel et le retour sur fonds propres.
L'impact concret du taux sur la mensualité
Pour un crédit de 700 000 MAD sur 20 ans : à 4,5 %, la mensualité est d'environ 4 430 MAD. À 5,5 %, elle monte à environ 4 810 MAD. La différence de 380 MAD/mois représente 4 560 MAD/an, soit un impact direct sur le cash-flow annuel. Sur 25 ans, la sensibilité est encore plus forte : un demi-point supplémentaire peut réduire le cash-flow net de plusieurs milliers de MAD par an.
Sur un bien loué 7 000 MAD/mois avec des charges de 1 200 MAD/mois, passer d'une mensualité de 4 430 à 4 810 MAD fait basculer un cash-flow de +1 370 MAD/mois à +990 MAD/mois. C'est souvent la différence entre un projet rentable et un projet limite qui nécessite une gestion très serrée.
Consultez notre guide sur la mensualité pour explorer ces scénarios en détail et identifier l'enveloppe de financement adaptée à votre projet.
Négocier son taux: les leviers disponibles
Le taux n'est pas une donnée fixe. Les banques marocaines laissent généralement une marge de négociation, surtout pour les bons dossiers. Les principaux leviers sont : un apport élevé (20-30 % ou plus), une stabilité de revenus démontrable (ancienneté en CDI, revenus réguliers), une relation bancaire existante et la domiciliation du salaire dans la banque créditrice.
Mettre plusieurs banques en compétition est aussi un moyen efficace. Présentez deux ou trois offres et demandez à chaque établissement de s'aligner ou de bonifier. Cette démarche peut faire gagner 0,2 à 0,5 point de taux, ce qui est significatif sur une longue durée. Un courtier en crédit peut vous aider si vous manquez de temps ou si votre dossier est complexe.
Dans tous les cas, comparez les TAEG (Taux Annuel Effectif Global), pas seulement les taux nominaux, pour avoir une vision complète du coût réel du crédit incluant assurances et frais de dossier.
Durée et taux: trouver le bon équilibre pour l'investisseur
Une durée plus longue réduit la mensualité mais augmente le coût total du crédit. Sur un prêt de 700 000 MAD à 5 % : sur 15 ans, la mensualité est d'environ 5 531 MAD pour un coût total d'intérêts de 295 000 MAD. Sur 25 ans, la mensualité tombe à 4 094 MAD mais les intérêts totaux atteignent 528 000 MAD, soit 79 % de plus. La bonne durée dépend de votre flux locatif.
En investissement locatif, l'objectif est souvent de maximiser le cash-flow mensuel positif, ce qui plaide pour une durée longue. Mais si le loyer couvre confortablement la mensualité, raccourcir la durée réduit le coût total du financement. Modélisez plusieurs combinaisons durée/taux dans notre calculateur ROI pour identifier le montage optimal.
Checklist avant de signer une offre de crédit
Checklist crédit immobilier Maroc 2026
- Comparer au moins 3 offres de banques différentes.
- Vérifier le TAEG complet (taux nominal + assurance + frais de dossier).
- Simuler l'impact d'une hausse de taux de 1 point si vous choisissez un taux variable.
- Confirmer que la mensualité reste couverte par le loyer en scénario prudent.
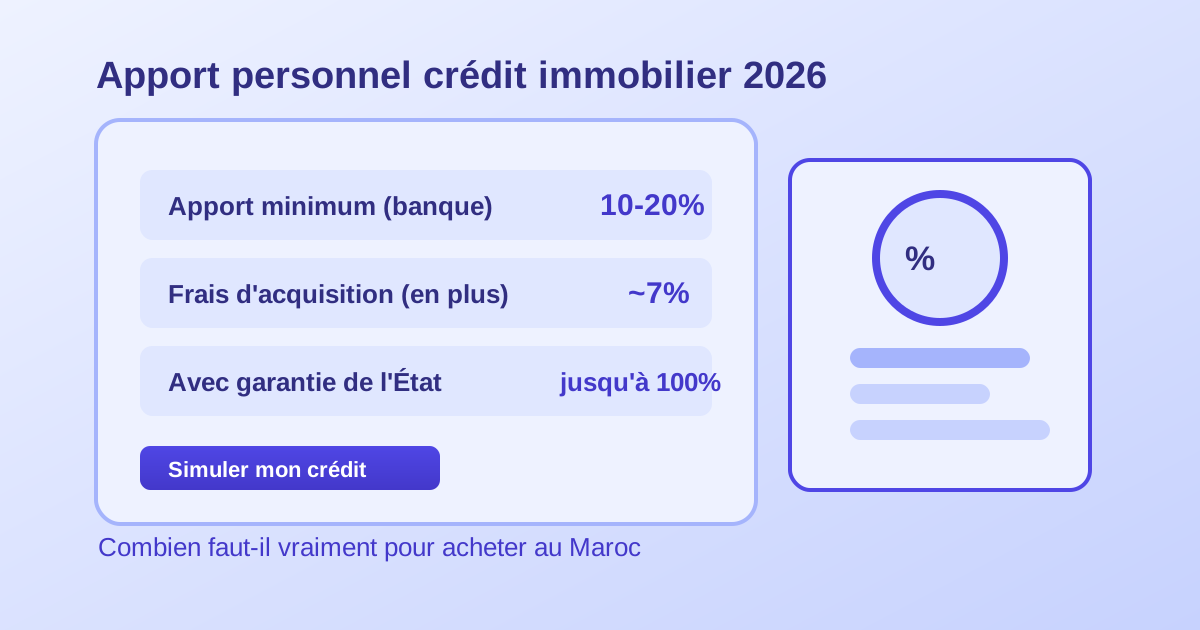
- Intégrer les frais d'acquisition dans votre apport total (environ 7 % du prix).
- Tester votre ROI final dans le calculateur.
Un bon crédit n'est pas seulement le moins cher au départ. C'est celui qui reste gérable sur toute la durée du projet, qui laisse un cash-flow acceptable et qui peut absorber une vacance de quelques mois sans mettre le projet en difficulté.
FAQ + ressources sur le crédit immobilier Maroc 2026
- Quel est le taux moyen en 2026 ? Entre 4,5 % et 5,8 % pour un crédit classique, selon le profil et la banque.
- Le taux directeur influence-t-il mon crédit ? Oui, indirectement. Une baisse de Bank Al-Maghrib peut entraîner une baisse des taux bancaires après quelques mois.
- Faut-il attendre une nouvelle baisse ? Pas forcément. Attendre peut faire rater une bonne opportunité. Mieux vaut modéliser les scénarios actuels dans notre calculateur.
- Comment simuler ma mensualité ? Directement dans notre simulateur de crédit.
Sources utiles
Utilisez notre calculateur de rentabilité locative au Maroc
Gratuit · Résultats en 2 minutes