Taxe d'habitation et TSC : les deux impôts locaux du propriétaire
La taxe d'habitation (TH) et la taxe de services communaux (TSC) sont les deux impôts locaux annuels qui frappent un bien immobilier bâti au Maroc. Elles sont établies au nom du propriétaire ou de l'usufruitier, calculées sur la même base (la valeur locative) et recouvrées par la perception dont dépend le bien. Beaucoup de propriétaires les confondent avec l'impôt sur le revenu foncier, qui est un impôt différent, assis sur les loyers encaissés.
Comprendre ces deux taxes sert deux profils. Le propriétaire qui occupe son logement paie la TH avec un abattement de 75%. L'investisseur qui met son bien en location déclare ses loyers à l'IR et supporte la TSC. Cet article détaille le barème 2026, la base de calcul et les exonérations, avec un cas chiffré à Casablanca.
Le cadre légal : la loi 47-06 sur la fiscalité locale
Les deux taxes sont régies par la loi n° 47-06 relative à la fiscalité des collectivités locales, promulguée par le dahir 1-07-195 du 30 novembre 2007. Ce texte a remplacé l'ancienne taxe urbaine par la taxe d'habitation et l'ancienne taxe d'édilité par la taxe de services communaux.
La base commune des deux taxes est la valeur locative (VL). Ce n'est pas le loyer réel du marché mais une valeur administrative fixée par la commission de recensement, à partir des loyers moyens constatés pour des biens similaires dans le quartier. Cette valeur locative est révisée tous les 5 ans, avec une augmentation de 2% appliquée à chaque révision.
Le point important : c'est cette valeur locative, et non votre prix d'achat ni votre loyer de location, qui sert de départ au calcul. Deux appartements identiques peuvent donc afficher une valeur locative différente selon le quartier et l'année de recensement.
La taxe d'habitation : abattement de 75% et barème progressif
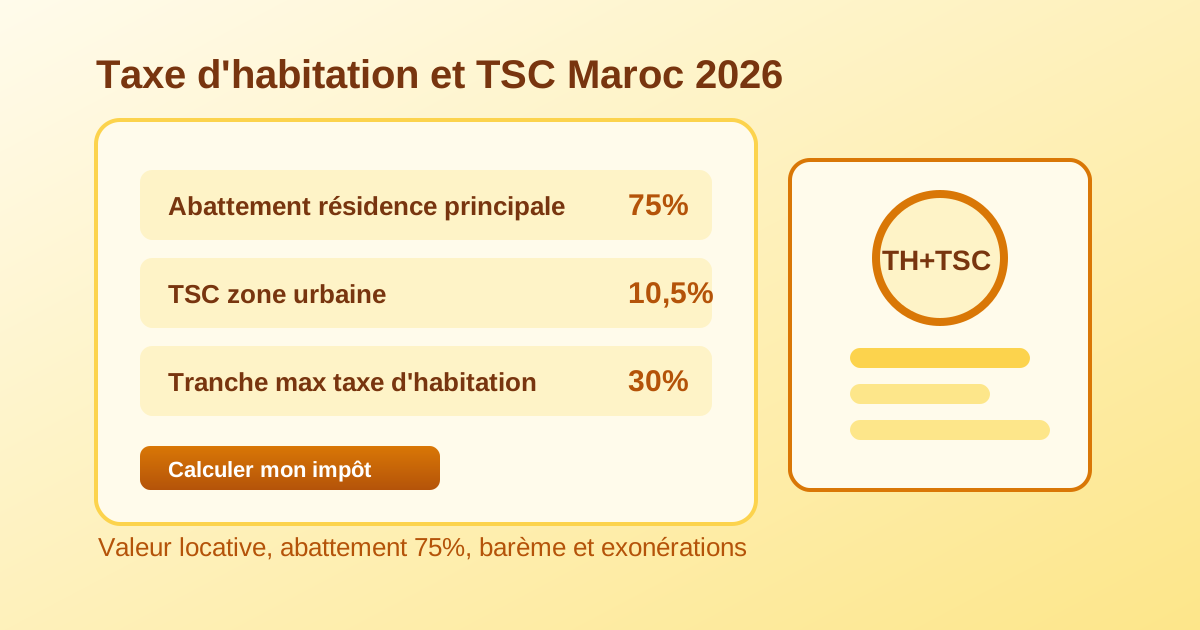
Pour la résidence principale, la loi applique un abattement de 75% sur la valeur locative. Seul 25% de la valeur locative entre donc dans le calcul. Cet abattement concerne le logement occupé à titre de résidence principale par le propriétaire, son conjoint, ou un ascendant ou descendant en ligne directe au premier degré.
Sur cette base réduite, la taxe d'habitation suit un barème progressif par tranches :
| Tranche de valeur locative annuelle (après abattement) | Taux de la taxe d'habitation |
|---|---|
| 0 à 5 000 MAD | 0% (exonéré) |
| 5 001 à 20 000 MAD | 10% |
| 20 001 à 40 000 MAD | 20% |
| Plus de 40 000 MAD | 30% |
La tranche de 0 à 5 000 MAD est exonérée. Beaucoup de résidences principales modestes passent donc sous le seuil et ne paient aucune taxe d'habitation après abattement. Pour estimer l'impôt annuel sur vos loyers, qui est différent de la TH, utilisez notre calculateur d'impôt locatif.
La taxe de services communaux : 10,5% ou 6,5%
La taxe de services communaux s'applique à un taux fixe, sans barème progressif : 10,5% dans le périmètre des communes urbaines et des centres délimités, et 6,5% dans les zones périphériques. Elle finance les services locaux comme la collecte des déchets, l'éclairage et la voirie.
La TSC repose sur la même valeur locative que la taxe d'habitation. Pour la résidence principale, l'abattement de 75% s'applique aussi à la TSC : la base retenue est donc également 25% de la valeur locative. Pour un bien donné en location, la TSC est en revanche assise sur le montant des loyers, sans abattement de résidence principale.
Concrètement, un propriétaire occupant paie la TH et la TSC sur la même base réduite, tandis qu'un bailleur supporte surtout la TSC sur ses loyers, en plus de l'impôt sur le revenu foncier.
Cas pratique : un appartement à Casablanca en résidence principale
Prenons un appartement à Casablanca, occupé en résidence principale, dont la commission de recensement a fixé la valeur locative annuelle à 30 000 MAD. Le bien se situe dans le périmètre urbain.
Étape 1, l'abattement : 30 000 MAD moins 75% donne une base imposable de 7 500 MAD, commune à la TH et à la TSC.
Étape 2, la taxe d'habitation : les 5 000 premiers dirhams sont exonérés, puis la tranche de 5 001 à 7 500 MAD (soit 2 500 MAD) est taxée à 10%. La TH ressort à 250 MAD par an.
Étape 3, la taxe de services communaux : 7 500 MAD à 10,5% donnent 787,50 MAD par an. Le total TH + TSC pour ce logement s'élève donc à environ 1 037 MAD par an. Le montant reste modéré parce que la résidence principale bénéficie de l'abattement de 75% sur les deux taxes.
Les exonérations à connaître
L'exonération la plus utile est temporaire : les constructions nouvelles bénéficient d'une exonération de taxe d'habitation pendant 5 ans à compter de leur achèvement. Un logement neuf que vous occupez ne paie donc pas de TH durant cette période initiale.
S'ajoutent des exonérations par seuil : la tranche de valeur locative jusqu'à 5 000 MAD après abattement est exonérée de TH, et certains logements sociaux ou biens à usage particulier relèvent de régimes spécifiques. La résidence principale garde son abattement de 75% aussi longtemps qu'elle est occupée à ce titre.
Un point de vigilance : l'exonération de 5 ans porte sur la taxe d'habitation, pas automatiquement sur toutes les obligations locales. Vérifiez votre situation exacte auprès de la perception dont dépend le bien.
Ce que ça change quand vous mettez le bien en location
Dès que vous louez le logement, il n'est plus votre résidence principale : l'abattement de 75% ne s'applique plus à ce titre. La TSC devient assise sur les loyers perçus, au taux de 10,5% en zone urbaine.
En parallèle, les loyers entrent dans l'impôt sur le revenu au titre des revenus fonciers, avec leurs propres règles (abattement forfaitaire, barème de l'IR, retenue à la source pour certains locataires). C'est un impôt distinct de la TSC. Nous le détaillons dans notre guide impôt sur les revenus locatifs 2026 et la marche à suivre dans la déclaration du revenu foncier.
Pour un investisseur, l'ordre des priorités est clair : l'IR foncier pèse plus lourd que la TSC dans la plupart des cas. Modélisez d'abord votre rendement net après IR avec notre calculateur d'impôt locatif, puis ajoutez la TSC comme charge annuelle.
Sources officielles et à retenir
À retenir : la taxe d'habitation et la taxe de services communaux reposent sur la valeur locative administrative, avec un abattement de 75% pour la résidence principale sur les deux taxes. La TH suit un barème de 0 à 30%, la TSC un taux fixe de 10,5% ou 6,5%. Les constructions neuves sont exonérées de TH pendant 5 ans.
Sources utiles
- Direction Générale des Impôts (DGI) : tax.gov.ma
- Loi n° 47-06 relative à la fiscalité des collectivités locales (dahir 1-07-195)
- Impôt sur les revenus locatifs Maroc 2026
- Déclaration du revenu foncier Maroc 2026
- Fiscalité de la location au Maroc 2026
Ces informations sont indicatives et fondées sur la loi 47-06. Les valeurs locatives et les cas particuliers relèvent de la commission de recensement et de votre perception. Faites valider votre situation par un professionnel ou la DGI avant toute décision.
Questions fréquentes
- Quelle différence entre la taxe d'habitation et l'impôt sur le revenu foncier ?
- La taxe d'habitation est un impôt local assis sur la valeur locative du logement. L'impôt sur le revenu foncier est un impôt d'État assis sur les loyers réellement encaissés. Un bailleur peut supporter les deux : la TSC sur son bien et l'IR sur ses loyers.
- L'abattement de 75% s'applique-t-il aussi à la taxe de services communaux ?
- Oui. Pour la résidence principale, l'abattement de 75% sur la valeur locative s'applique à la fois à la taxe d'habitation et à la taxe de services communaux. La base retenue est alors 25% de la valeur locative.
- Combien de temps dure l'exonération pour une construction neuve ?
- La taxe d'habitation est exonérée pendant 5 ans à compter de l'achèvement de la construction. Passé ce délai, le logement est imposé selon le barème, avec l'abattement de 75% s'il reste résidence principale.
- Comment est fixée la valeur locative ?
- Elle est déterminée par la commission de recensement à partir des loyers moyens de biens similaires dans le quartier, puis révisée tous les 5 ans avec une hausse de 2%. Ce n'est ni votre prix d'achat ni votre loyer réel.
- Un logement mis en location paie-t-il la taxe d'habitation ?
- Quand le bien est loué, il n'ouvre plus droit à l'abattement de résidence principale et la taxe de services communaux devient assise sur les loyers. Pour le traitement exact de la taxe d'habitation dans votre cas, confirmez auprès de votre perception.
Utilisez notre calculateur de rentabilité locative au Maroc
Gratuit · Résultats en 2 minutes