Le coefficient de réévaluation : l'outil qui réduit votre impôt à la revente
Quand vous revendez un bien immobilier au Maroc, vous payez la taxe sur les profits immobiliers (TPI) sur la plus-value réalisée. Le coefficient de réévaluation est le mécanisme qui actualise votre prix d'achat pour tenir compte de l'inflation. En gonflant le coût d'acquisition, il réduit mécaniquement le profit imposable, donc l'impôt que vous devez.
Ces coefficients sont fixés chaque année par arrêté du ministre de l'Économie et des Finances. Ceux de 2026 ont été publiés au Bulletin officiel n° 7486 du 26 février 2026 (arrêté du 6 février 2026). Cet article donne les valeurs clés, la méthode d'application et un cas chiffré complet.
À quoi sert le coefficient dans le calcul de la TPI
La TPI est régie par les articles 61 à 65 et 144 du Code général des impôts (CGI). Elle frappe le profit net réalisé lors de la cession d'un bien par un particulier : prix de vente diminué du prix d'acquisition, des frais d'acquisition et des dépenses d'investissement justifiées.
Le point clé : le prix d'acquisition et les frais ne sont pas retenus pour leur montant d'origine. Ils sont d'abord réévalués en les multipliant par le coefficient correspondant à leur année de dépense. Un dirham dépensé en 2010 ne vaut pas un dirham de 2026, et le coefficient corrige cette érosion monétaire.
Résultat : plus votre bien est ancien, plus le coefficient est élevé, et plus votre coût d'acquisition réévalué est important. Cela réduit le profit imposable. Pour le calcul complet de la TPI, consultez aussi notre guide de la plus-value immobilière.
Les coefficients de réévaluation 2026
Voici des valeurs de référence issues de l'arrêté 2026, selon l'année d'acquisition :
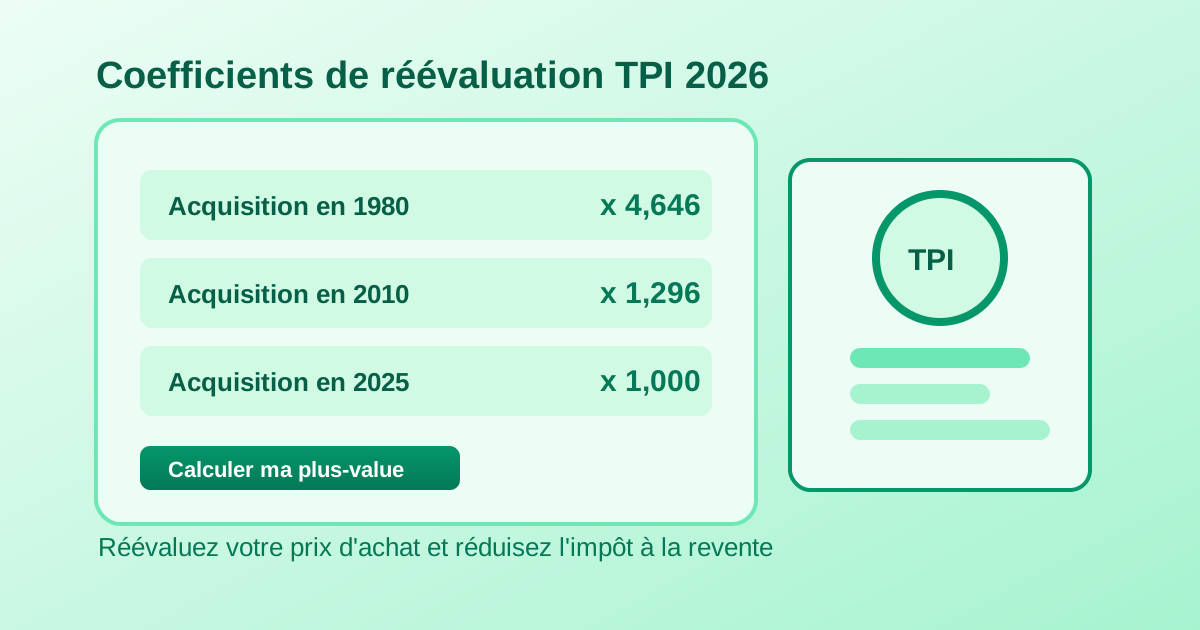
| Année d'acquisition | Coefficient de réévaluation 2026 |
|---|---|
| 1980 | 4,646 |
| 2000 | 1,585 |
| 2010 | 1,296 |
| 2022 | 1,078 |
| 2024 | 1,008 |
| 2025 | 1,000 |
Le principe se lit facilement : le coefficient de l'année de référence (2025 pour les cessions de 2026) vaut 1,000, et il augmente à mesure que l'on remonte dans le temps. Pour les acquisitions antérieures à 1946, le coefficient est fixé forfaitairement à un taux de 3% par an.
Le tableau complet, année par année, figure dans l'arrêté publié au Bulletin officiel n° 7486 et sur le simulateur de la Direction Générale des Impôts. Vérifiez toujours le coefficient exact de votre année d'achat avant de calculer.
Comment appliquer le coefficient, étape par étape
Étape 1 : identifiez l'année d'acquisition du bien et le coefficient 2026 correspondant.
Étape 2 : multipliez le prix d'acquisition par ce coefficient. Faites de même, avec le coefficient de leur propre année, pour les frais d'acquisition (droits d'enregistrement, conservation foncière, notaire) et pour les dépenses d'investissement justifiées (travaux, agrandissement).
Étape 3 : additionnez ces montants réévalués pour obtenir le coût d'acquisition actualisé, puis soustrayez-le du prix de vente. Le profit obtenu est la base de la TPI.
Cas pratique : un appartement acheté en 2010, revendu en 2026
Prenons un appartement acheté 800 000 MAD en 2010, avec 56 000 MAD de frais d'acquisition, revendu 1 500 000 MAD en 2026. Le coefficient 2026 pour une acquisition de 2010 est de 1,296.
Prix d'acquisition réévalué : 800 000 x 1,296 = 1 036 800 MAD. Frais réévalués : 56 000 x 1,296 = 72 576 MAD. Coût d'acquisition actualisé total : 1 109 376 MAD.
Profit imposable : 1 500 000 moins 1 109 376 = 390 624 MAD. TPI à 20% : 78 125 MAD. La cotisation minimale de 3% du prix de vente serait de 45 000 MAD, mais comme la TPI calculée est supérieure, c'est elle qui s'applique.
Sans réévaluation, le profit aurait été de 1 500 000 moins 856 000 = 644 000 MAD, soit une TPI de 128 800 MAD. Le coefficient fait donc économiser plus de 50 000 MAD d'impôt sur ce seul exemple.
Taux, cotisation minimale et exonération de la résidence principale
La TPI s'élève à 20% du profit net, avec une cotisation minimale de 3% du prix de cession. Même si votre profit réévalué est faible ou nul, vous payez donc au moins 3% du prix de vente.
La résidence principale est exonérée si elle a été occupée de manière effective et continue pendant au moins 6 ans à la date de la vente. Une nuance importante : si le prix de vente dépasse 4 000 000 MAD, une contribution de 3% s'applique sur la fraction supérieure à ce seuil.
D'autres cas d'exonération existent, comme certaines cessions de faible valeur ou les donations entre ascendants et descendants. Vérifiez votre situation exacte, car les conditions de durée et de prix sont strictes.
Erreurs fréquentes et bons réflexes
L'erreur la plus coûteuse est d'oublier de réévaluer les frais et les travaux. Beaucoup de vendeurs n'actualisent que le prix d'achat et laissent de côté les droits d'enregistrement, le notaire et les dépenses d'investissement, ce qui gonfle artificiellement le profit imposable.
Deuxième réflexe : conservez tous les justificatifs (contrat d'achat, quittances de frais, factures de travaux). Sans preuve, l'administration peut refuser de retenir une dépense dans le coût d'acquisition.
Enfin, vous pouvez demander une consultation préalable à l'administration pour sécuriser le calcul avant la vente. Pour estimer votre rentabilité globale avant de revendre, utilisez notre calculateur.
Sources officielles et à retenir
À retenir : le coefficient de réévaluation actualise votre prix d'achat pour le calcul de la TPI. Il vaut 1,000 pour l'année de référence et augmente pour les biens plus anciens. La TPI reste à 20% du profit, avec une cotisation minimale de 3% du prix de vente, et la résidence principale est exonérée après 6 ans d'occupation.
Sources utiles
- Direction Générale des Impôts (DGI) : tax.gov.ma
- Arrêté du 6 février 2026, Bulletin officiel n° 7486
- Code général des impôts, articles 61 à 65 et 144
- Impôt sur la plus-value immobilière au Maroc 2026
- Frais d'acquisition immobilier au Maroc
Ces informations sont indicatives et fondées sur le CGI et l'arrêté 2026. Les coefficients exacts et les cas particuliers relèvent de la DGI. Faites valider votre calcul par un notaire ou un professionnel avant toute vente.
Questions fréquentes
- Qu'est-ce que le coefficient de réévaluation pour la TPI ?
- C'est un multiplicateur publié chaque année par arrêté qui actualise votre prix d'achat selon son année. Il gonfle le coût d'acquisition pour tenir compte de l'inflation et réduit ainsi le profit imposable à la revente.
- Où trouver le coefficient exact de mon année d'achat ?
- Dans l'arrêté publié au Bulletin officiel n° 7486 du 26 février 2026 et sur le simulateur de la Direction Générale des Impôts. Le coefficient dépend de l'année de la dépense.
- Le coefficient s'applique-t-il aussi aux frais et aux travaux ?
- Oui. Le prix d'acquisition, les frais d'acquisition et les dépenses d'investissement justifiées sont chacun réévalués par le coefficient de leur propre année. Oublier les frais augmente inutilement votre impôt.
- Quel est le taux de la TPI en 2026 ?
- La TPI est de 20% du profit net, avec une cotisation minimale de 3% du prix de cession. La résidence principale est exonérée après 6 ans d'occupation continue, sous condition de prix.
- La réévaluation peut-elle annuler complètement l'impôt ?
- Elle peut réduire fortement le profit imposable, mais la cotisation minimale de 3% du prix de vente reste due dans la plupart des cas, sauf exonération applicable comme celle de la résidence principale.
Utilisez notre calculateur de rentabilité locative au Maroc
Gratuit · Résultats en 2 minutes