Combien d'apport faut-il vraiment pour acheter au Maroc ?
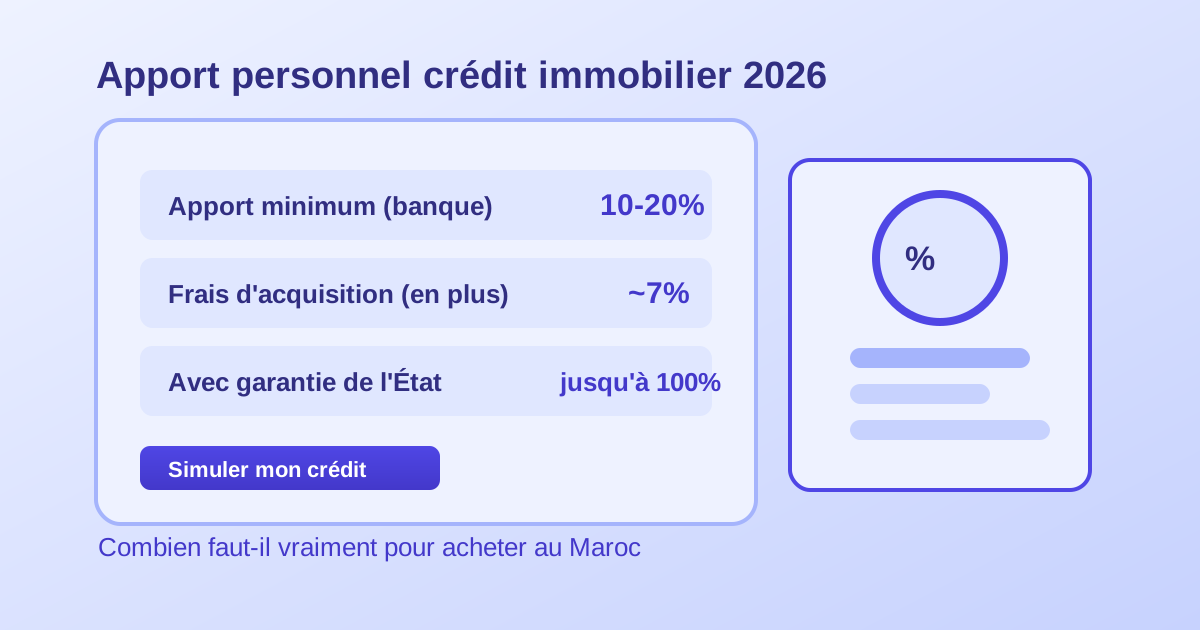
L'apport personnel est la part du prix que vous payez de votre poche, le reste étant financé par le crédit. Au Maroc en 2026, les banques demandent en général entre 10% et 20% du prix du bien. Mais le montant réel à sortir est plus élevé, car les frais d'acquisition (environ 7%) ne sont pas financés par le prêt.
Bonne nouvelle : avec les garanties de l'État (Damane Iskan, FOGARIM), le financement peut atteindre jusqu'à 100% du coût dans certains cas. Cet article détaille le pourcentage exigé, le piège des frais, un cas chiffré complet et les dispositifs qui réduisent l'apport.
L'apport minimum exigé par les banques
La fourchette standard est de 10% à 20% du prix d'achat. Les 20% ouvrent les meilleures conditions : les taux les plus bas (autour de 3,9% à 4,25% mi-2026) sont réservés aux fonctionnaires et salariés de grandes entreprises qui apportent au moins 20%. Un apport de 10% reste possible mais souvent avec un taux légèrement supérieur.
Deuxième règle à connaître : le taux d'endettement est plafonné à 45% de vos revenus nets mensuels, toutes charges comprises (y compris vos crédits en cours). La banque calcule la mensualité maximale à partir de ce plafond, puis en déduit le montant qu'elle accepte de financer. Testez votre mensualité dans notre simulateur de crédit.
Plus votre apport est élevé, moins vous empruntez, plus votre mensualité baisse et plus votre dossier est solide. L'apport n'est donc pas qu'une condition d'entrée : c'est un levier direct sur le coût total du crédit.
Le piège : les frais d'acquisition ne sont pas financés
C'est l'erreur la plus fréquente. Le crédit finance une partie du prix du bien, mais les frais d'acquisition restent à votre charge en cash, en plus de l'apport. Ils représentent environ 6,7% à 7% du prix :
| Poste | Taux | Sur un bien de 1 000 000 MAD |
|---|---|---|
| Droits d'enregistrement | 4% | 40 000 MAD |
| Conservation foncière | 1,5% | 15 000 MAD |
| Notaire (avec TVA) | ~1,2% | ~12 000 MAD |
| Total frais | ~6,7% | ~67 000 MAD |
Autrement dit, le cash réel dont vous avez besoin au départ n'est pas seulement l'apport : c'est l'apport plus les frais. Beaucoup d'acheteurs préparent 20% d'apport et découvrent tard qu'il manque 67 000 MAD de frais. Le détail poste par poste est dans notre guide des frais d'acquisition.
Cas pratique : un appartement à 1 000 000 MAD à Casablanca
Prenons un appartement à 1 000 000 MAD. Avec un apport de 20%, vous sortez 200 000 MAD d'apport, plus environ 67 000 MAD de frais d'acquisition. Le cash réel nécessaire au départ est donc de 267 000 MAD, et non 200 000. Le crédit porte sur 800 000 MAD.
Sur 20 ans à 4,5%, la mensualité de ce crédit de 800 000 MAD ressort à environ 5 060 MAD.
Avec un apport de 10% (100 000 MAD), le cash de départ tombe à 167 000 MAD (apport + frais), mais le crédit monte à 900 000 MAD et la mensualité passe à environ 5 700 MAD. Vous entrez avec moins de cash, mais vous payez plus chaque mois et sur toute la durée. Comparez les deux montages dans le simulateur.
Réduire ou supprimer l'apport : les garanties de l'État
L'État marocain soutient l'accès au logement par plusieurs dispositifs qui permettent de baisser l'apport, parfois jusqu'à zéro :
| Dispositif | Pour qui | Effet sur l'apport |
|---|---|---|
| Damane Iskan | Revenus formels (salariés) | Garantie 70%, apport possible dès 10%, jusqu'à 100% du coût dans certains cas |
| FOGARIM | Revenus modestes ou irréguliers, sans bulletin de paie | Garantie 80%, apport fortement réduit voire nul |
| FOGALOGE | Fonctionnaires | Plafond de crédit autour de 1 000 000 MAD |
| Aide directe au logement (2024-2028) | Primo-accédants | Aide de 70 000 à 100 000 MAD selon le prix du logement |
Grâce à la convention entre le ministère des Finances et le Groupement Professionnel des Banques du Maroc, le financement bancaire peut atteindre 100% du coût total d'acquisition pour les profils éligibles. Concrètement, un dossier FOGARIM ou Damane Iskan bien monté peut réduire l'apport à une somme symbolique.
Conditions générales à vérifier : être de nationalité marocaine, avoir moins de 65 ans, et ne pas avoir déjà bénéficié d'un crédit garanti par l'État. L'aide directe au logement s'ajoute et peut servir de complément d'apport. Ces dispositifs évoluent, confirmez votre éligibilité auprès de votre banque.
Comment constituer votre apport
Un apport peut venir de votre épargne, d'un déblocage d'un plan d'épargne, d'une donation familiale documentée, ou de la revente d'un bien. Pour un MRE, le transfert de devises vers un compte en dirhams convertibles est une source d'apport classique, détaillée dans notre guide du crédit immobilier MRE.
Deux réflexes utiles. D'abord, ne videz pas toute votre épargne dans l'apport : gardez une réserve pour les frais, les travaux éventuels et les premiers mois. Ensuite, gardez les justificatifs de l'origine des fonds, la banque peut les demander.
Un apport plus élevé n'est pas toujours le meilleur choix pour un investisseur locatif. Si votre bien génère un loyer, un apport plus faible augmente l'effet de levier et le rendement sur fonds propres. Testez cet arbitrage dans notre calculateur de rentabilité.
Les erreurs à éviter
Oublier les frais d'acquisition dans le budget de départ est l'erreur numéro un. Prévoyez toujours apport plus 7%.
Emprunter jusqu'au plafond de 45% d'endettement est risqué : une mensualité trop tendue laisse peu de marge en cas d'imprévu. Visez plutôt une mensualité confortable, quitte à augmenter l'apport ou allonger la durée.
Enfin, ne négligez pas les dispositifs de l'État par méconnaissance. Beaucoup d'acheteurs éligibles à FOGARIM ou Damane Iskan préparent un apport élevé alors qu'ils pourraient financer davantage. Renseignez-vous avant de bloquer votre épargne.
Sources officielles et à retenir
À retenir : comptez un apport de 10% à 20% du prix, plus environ 7% de frais d'acquisition en cash. Le taux d'endettement est plafonné à 45% des revenus nets. Les garanties Damane Iskan et FOGARIM peuvent porter le financement jusqu'à 100% du coût pour les profils éligibles.
Sources utiles
- Bank Al-Maghrib : bkam.ma
- Groupement Professionnel des Banques du Maroc (GPBM)
- Simulateur de crédit immobilier Maroc
- Comment financer un achat immobilier au Maroc
- Crédit immobilier pour les MRE
Ces informations sont indicatives et évoluent selon les banques et les dispositifs publics. Les taux, plafonds et conditions d'éligibilité relèvent de votre banque et des organismes concernés. Faites valider votre plan de financement par un conseiller avant tout engagement.
Questions fréquentes
- Quel apport minimum pour un crédit immobilier au Maroc ?
- Les banques demandent en général de 10% à 20% du prix du bien. Un apport de 20% ouvre les meilleurs taux. Avec les garanties de l'État (Damane Iskan, FOGARIM), le financement peut atteindre jusqu'à 100% du coût pour les profils éligibles.
- Les frais d'acquisition sont-ils inclus dans le crédit ?
- Non. Le crédit finance une partie du prix du bien, mais les frais d'acquisition (environ 7% : droits d'enregistrement 4%, conservation foncière 1,5%, notaire ~1,2%) restent à votre charge en cash, en plus de l'apport.
- Peut-on obtenir un crédit immobilier sans apport au Maroc ?
- Oui, dans certains cas. Avec FOGARIM (revenus modestes ou irréguliers) ou Damane Iskan, le financement peut couvrir jusqu'à 100% du coût d'acquisition. Il faut être de nationalité marocaine, avoir moins de 65 ans et remplir les conditions du dispositif.
- Combien de cash faut-il vraiment pour un bien à 1 000 000 MAD ?
- Avec un apport de 20%, comptez 200 000 MAD d'apport plus environ 67 000 MAD de frais, soit environ 267 000 MAD de cash au départ. Avec 10% d'apport, environ 167 000 MAD, mais une mensualité plus élevée.
- Quel est le taux d'endettement maximal accepté ?
- Le taux d'endettement est plafonné à 45% des revenus nets mensuels, toutes charges comprises, y compris les crédits en cours. La banque en déduit la mensualité maximale, donc le montant qu'elle accepte de financer.
Utilisez notre calculateur de rentabilité locative au Maroc
Gratuit · Résultats en 2 minutes