Pourquoi les MRE sont un segment clé de l'immobilier marocain
Les Marocains Résidant à l'Étranger (MRE) représentent l'un des segments les plus actifs du marché immobilier marocain. Avec plus de 5 millions de personnes concernées, principalement en France, Espagne, Italie, Belgique et aux Pays-Bas, les MRE investissent régulièrement au Maroc pour préparer leur retraite, diversifier leur patrimoine ou soutenir leurs proches. Leurs transferts de fonds représentent plusieurs milliards d'euros par an.
L'investissement immobilier au Maroc depuis l'étranger présente des spécificités que les banques marocaines ont progressivement adaptées. Des produits de crédit dédiés, des processus digitalisés et des agences locales en Europe permettent aujourd'hui aux MRE d'obtenir un financement marocain sans se déplacer en permanence. Ce guide vous explique les conditions, les banques à contacter et les points de vigilance pour réussir votre dossier.
Quelles banques servent les MRE au Maroc en 2026 ?
Banque Populaire est historiquement la banque de référence pour les MRE, via son réseau de Banques Chaabi implantées en Europe (France, Espagne, Italie, Belgique, Pays-Bas, Allemagne). Vous pouvez initier votre dossier depuis votre agence Chaabi locale, en euros ou en dirhams, avec un interlocuteur francophone. La Banque Populaire dispose aussi d'un portail digital dédié aux MRE.
Attijariwafa Bank est présente en Europe via ses filiales (Attijari Europe en Espagne, filiales en France) et propose des crédits immobiliers aux MRE en partenariat avec des banques locales ou via son réseau propre. CIH Bank a aussi développé une offre MRE et peut être contactée directement depuis le Maroc par voie digitale ou téléphonique. BMCE Bank of Africa et Société Générale Maroc complètent le panel.
Il est conseillé de contacter au moins 2 banques pour comparer les offres. Les taux et les conditions peuvent varier significativement selon l'établissement, la durée, le montant et la devise du crédit. Utilisez notre simulateur de crédit immobilier pour évaluer l'impact de chaque scénario de financement sur votre mensualité et votre ROI.
Taux et conditions spécifiques pour les MRE
En 2026, les taux pour les MRE sont généralement alignés sur ceux du marché local : entre 4,5 % et 5,8 % en taux fixe pour un crédit en MAD. Certaines banques proposent des taux bonifiés pour les MRE avec un bon profil (apport élevé, revenus stables, historique bancaire solide), pouvant descendre autour de 4,5 %. Les taux en devises (EUR) peuvent être différents et dépendent des conditions des marchés européens.
Les conditions d'éligibilité pour les MRE sont similaires aux résidents, avec quelques adaptations : les revenus étrangers sont acceptés (fiches de paie européennes, avis d'imposition du pays de résidence), le taux d'endettement est calculé sur la base du revenu net global, et la capacité de remboursement peut être évaluée en devises. Certaines banques exigent une domiciliation partielle des transferts pour accorder les meilleures conditions.
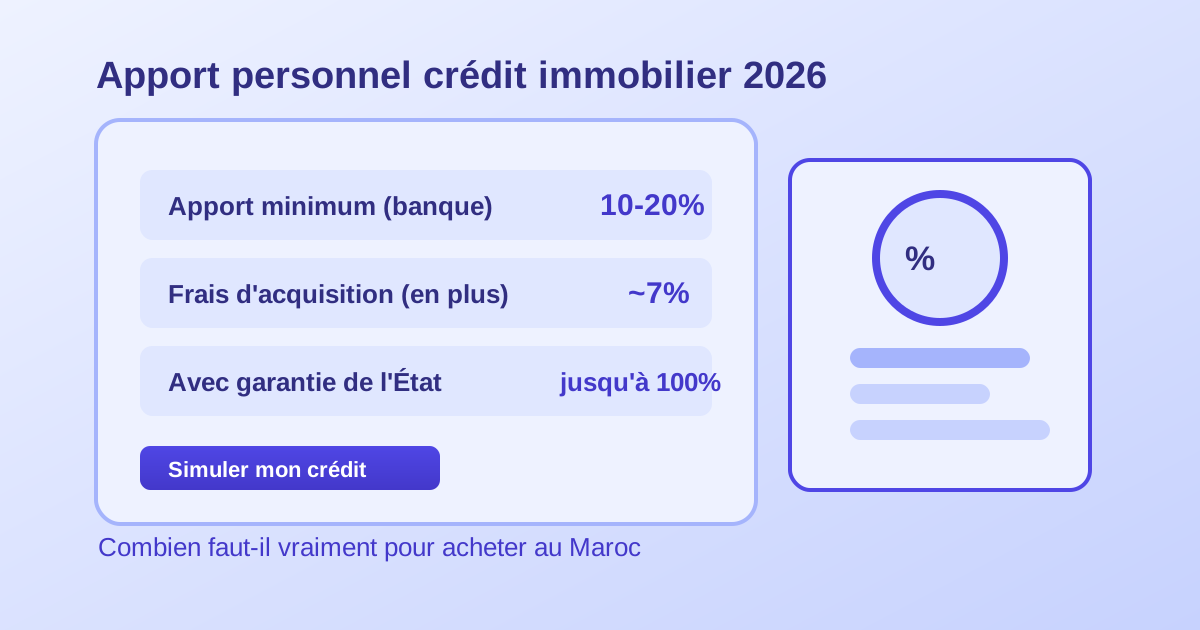
L'apport minimum est généralement de 20 à 25 % du prix d'achat, auxquels s'ajoutent les frais d'acquisition (~7 %). Un MRE investissant dans un bien à 1 000 000 MAD devra mobiliser entre 270 000 et 320 000 MAD de fonds propres. Vérifiez dans notre calculateur ROI comment cet apport influence votre cash-on-cash ROI final.
Documents requis pour un dossier MRE
Documents d'identité et de résidence : passeport marocain en cours de validité, carte de résident ou titre de séjour du pays d'accueil, justificatif de domicile à l'étranger (facture, bail). Certaines banques acceptent aussi le CIN pour les aspects juridiques marocains.
Documents de revenus : 3 derniers bulletins de salaire (traduits si non en français ou anglais pour certains établissements), dernier avis d'imposition du pays de résidence, contrat de travail ou justificatif d'activité indépendante. Pour les indépendants ou entrepreneurs, les bilans des 2 à 3 derniers exercices peuvent être demandés.
Documents du bien : compromis de vente ou avant-contrat, plan et superficie du bien, devis de travaux éventuels. La banque fera évaluer le bien par un expert agréé pour déterminer la valeur de garantie hypothécaire. Préparez aussi les justificatifs de l'apport (relevés bancaires marocains et/ou étrangers prouvant l'origine des fonds).
Financer en MAD ou en devises : quel choix ?
Un crédit en MAD (dirhams) est la solution la plus courante. Vous empruntez en dirhams, vous remboursez en dirhams via des virements depuis l'étranger. La mensualité est fixe et prévisible en MAD. Le risque de change existe si vos revenus sont en euros : une dépréciation de l'euro face au dirham augmente le coût réel de votre mensualité en euros. Historiquement, l'EUR/MAD est relativement stable (autour de 10-11 MAD pour 1 EUR), mais cela peut évoluer.
Un crédit en devises (EUR) est parfois proposé par les banques marocaines à leurs clients MRE en Europe, notamment par les filiales européennes. Vous remboursez dans votre monnaie de revenus, ce qui élimine le risque de change côté remboursement. En revanche, les taux européens en 2025-2026 sont plus élevés qu'ils ne l'étaient avant 2022, et ce type de montage est moins courant.
Pour la plupart des MRE, le crédit en MAD reste le choix le plus simple et le plus adapté. Provisionnez une légère marge dans vos calculs pour absorber des variations de change, surtout si vous prévoyez de rembourser sur 15 à 20 ans. Notre simulateur de crédit vous permet de tester différents taux et de voir l'impact sur la mensualité mensuelle.
Processus et délais : de la demande à la signature
Le processus démarre par une pré-étude (simulation, accord de principe) qui peut souvent se faire en ligne ou par email avec les documents de base. Cette étape prend en général 1 à 2 semaines. Ensuite, l'instruction complète du dossier (analyse des revenus, évaluation du bien, vérification juridique) peut prendre 4 à 8 semaines supplémentaires selon la complexité du dossier et la réactivité des deux parties.
La signature de l'acte de vente et du contrat de crédit se fait devant notaire au Maroc. La plupart des MRE doivent prévoir un ou deux voyages au Maroc au cours du processus : l'un pour visiter et signer le compromis, l'autre pour la signature définitive. Des solutions de procuration existent pour certaines étapes, mais la signature de l'acte authentique devant notaire requiert généralement la présence physique ou une procuration notariée.
Planifiez le processus avec 4 à 6 mois de marge entre la décision d'investir et la signature finale. Certains MRE coordonnent leur dossier bancaire depuis l'étranger puis finalisent tout en quelques jours lors d'un voyage planifié au Maroc. Pour accélérer, préparez tous vos documents en amont et choisissez un notaire réactif.
Calculer le ROI pour un investisseur MRE
Pour un MRE, la rentabilité se calcule de la même façon qu'un résident : rendement brut, rendement net et cash-on-cash ROI. Les spécificités à prendre en compte sont : le coût de gestion à distance (agence de gestion locative au Maroc, environ 8 à 12 % des loyers), le risque de vacance un peu plus difficile à gérer de loin, et la fiscalité des revenus locatifs marocains (voir notre guide sur l'impôt locatif).
Prenons un exemple : bien à 900 000 MAD à Tanger, loyer 6 500 MAD/mois. Apport 25 % (225 000 MAD) + frais 7 % (63 000 MAD) = 288 000 MAD de fonds propres. Crédit : 675 000 MAD sur 20 ans à 5,2 %, mensualité ~4 510 MAD. Charges mensuelles : syndic 800 MAD + gestion 650 MAD + provisions 300 MAD = 1 750 MAD. Cash-flow mensuel : 6 500 - 4 510 - 1 750 = +240 MAD/mois. Cash-on-cash ROI : (240 × 12) / 288 000 = 1 %.
Ce ROI modeste illustre l'importance de choisir un bien avec un bon rapport loyer/prix et de négocier le taux. En optant pour un bien similaire à 750 000 MAD ou en augmentant le loyer à 7 000 MAD, le cash-on-cash ROI monte significativement. Testez vos propres chiffres dans notre calculateur ROI et ajustez les paramètres pour trouver le scénario optimal.
FAQ + ressources sur le crédit immobilier MRE Maroc 2026
- Peut-on acheter sans aller au Maroc ? Partiellement. La pré-étude et le compromis peuvent se faire à distance, mais la signature de l'acte définitif devant notaire requiert généralement votre présence ou une procuration notariée.
- Les revenus en euros sont-ils acceptés ? Oui, toutes les grandes banques marocaines acceptent les revenus étrangers pour les MRE. Fournissez les fiches de paie et l'avis d'imposition traduits si nécessaire.
- Y a-t-il des avantages fiscaux spéciaux pour les MRE ? Les MRE investissant au Maroc bénéficient des mêmes droits que les résidents pour les revenus locatifs. Le rapatriement des loyers et des plus-values est généralement autorisé via les canaux bancaires officiels.
- Comment gérer le bien depuis l'étranger ? Via une agence de gestion locative marocaine (8-12 % des loyers). Certaines agences offrent des services complets : mise en location, encaissement, entretien et reporting mensuel.
Sources utiles
Utilisez notre calculateur de rentabilité locative au Maroc
Gratuit · Résultats en 2 minutes