Le financement, variable centrale de tout projet immobilier
Le mode de financement que vous choisissez conditionne directement votre mensualité, votre cash-flow mensuel et la rentabilité finale de votre investissement. Un bon projet sur le papier peut devenir sous-performant si le montage financier est mal calibré. En 2026, les options de financement au Maroc se sont diversifiées : crédit bancaire classique, financement participatif islamique (Mourabaha, Ijara) et, pour les investisseurs avec un apport suffisant, l'acquisition sans crédit.
Ce guide passe en revue les principales options, leurs avantages, leurs contraintes et les points de vigilance pour chaque profil. Utilisez notre simulateur de crédit immobilier pour mesurer l'impact de chaque scénario de financement sur votre mensualité et votre ROI.
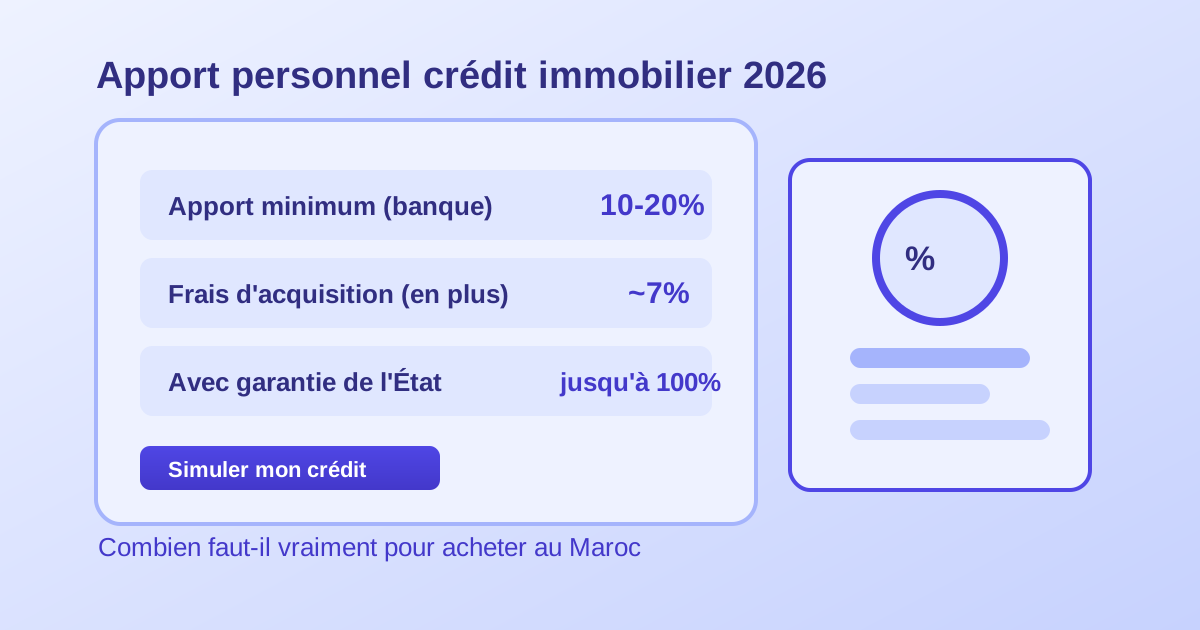
Combien d'apport faut-il prévoir pour acheter au Maroc ?
En 2026, les banques marocaines exigent généralement un apport personnel de 20 % minimum du prix d'achat. Sur un bien à 1 000 000 MAD, cela représente 200 000 MAD. Mais l'apport ne couvre pas les frais d'acquisition, qui s'élèvent à environ 6,7 à 7 % du prix (droit d'enregistrement 4 %, conservation foncière 1,5 %, honoraires du notaire ~1,2 % avec TVA). Pour ce même bien, il faut donc prévoir environ 270 000 MAD de fonds propres au total.
Un apport plus élevé (25-30 %) réduit la mensualité, peut améliorer le taux obtenu et renforce votre dossier. En contrepartie, il immobilise plus de capital. Le bon niveau dépend de votre situation patrimoniale et de vos objectifs : si vous souhaitez garder des liquidités pour d'autres investissements, un apport de 20-25 % est souvent l'équilibre optimal.
Pour les Marocains Résidant à l'Étranger (MRE), certaines banques proposent des conditions spécifiques incluant un financement en devise étrangère (euro, dollar), ce qui peut être avantageux si vos revenus sont dans une monnaie forte. Consultez le guide des frais d'acquisition pour une liste détaillée de tous les coûts à prévoir.
Le crédit bancaire classique: conditions et éligibilité
Le crédit immobilier bancaire reste l'option la plus utilisée au Maroc. Il finance généralement entre 70 et 80 % du prix d'achat. Les conditions d'octroi dépendent principalement du taux d'endettement : vos mensualités totales (crédit immobilier + autres dettes) ne doivent pas dépasser 40 à 45 % de votre revenu net. Si vous gagnez 18 000 MAD/mois net, la mensualité maximale pour l'ensemble de vos dettes est de 7 200 à 8 100 MAD.
La stabilité professionnelle est le second critère clé. Les salariés en CDI avec au moins 6 mois d'ancienneté (idéalement un an) dans une entreprise reconnue ont les meilleures conditions d'accès. Les indépendants et professions libérales peuvent emprunter mais doivent justifier 3 ans d'activité et présenter 3 bilans complets. Un historique bancaire propre sur les 12 derniers mois (pas de chèques sans provision, pas de découvert répétitif) est indispensable.
Notre simulateur de crédit vous aide à calculer votre mensualité et à identifier le montant maximum que vous pouvez emprunter selon votre revenu.
Le financement participatif: Mourabaha et Ijara
Le financement participatif islamique est proposé par plusieurs banques participatives au Maroc (CIH participatif, BTI Bank, Umnia Bank). La Mourabaha est la formule la plus courante : la banque achète le bien et vous le revend à un prix majoré convenus à l'avance, avec des mensualités fixes sans intérêt au sens classique du terme. La Ijara fonctionne sur le principe d'une location avec option d'achat progressive.
Le coût global d'un financement participatif est généralement comparable au crédit classique, mais la structure est différente. Ces produits sont conformes aux principes de la finance islamique et séduisent une part croissante de la clientèle marocaine. Avant de choisir, comparez le coût total (équivalent TAEG) des deux options sur la même durée et le même montant en utilisant notre simulateur.
Le processus de demande de crédit: étapes clés
Étape 1 - Simulation et demande pré-accord : avant de visiter des biens, obtenez une simulation et un accord de principe auprès de 2-3 banques. Fournissez vos 3 dernières fiches de paie, vos relevés de compte des 3 derniers mois, votre pièce d'identité et votre contrat de travail. La banque vous donne une capacité d'emprunt indicative en 3 à 7 jours ouvrables. Étape 2 - Compromis de vente et dossier complet : une fois le bien trouvé et le compromis signé, constituez le dossier de crédit complet avec les documents du bien (titre foncier, certificat de propriété). La banque peut demander une expertise indépendante du bien.
Étape 3 - Offre formelle et signature : la banque émet une offre officielle que vous pouvez accepter sous 10 jours. Après acceptation, la banque prépare les fonds et coordonne avec le notaire. Étape 4 - Acte notarié et décaissement : le notaire convoque les deux parties pour signer l'acte final. La banque transfère les fonds directement au notaire ou au vendeur. Les frais d'acquisition sont payés simultanément. L'ensemble du processus prend généralement 6 à 10 semaines dans des conditions normales.
Assurance emprunteur et frais annexes au Maroc
L'assurance emprunteur (décès, invalidité totale et permanente) est obligatoire au Maroc pour tout crédit immobilier. Elle représente généralement entre 0,2 % et 0,45 % du capital emprunté par an. Sur un crédit de 700 000 MAD, cela représente 1 400 à 3 150 MAD/an, soit 117 à 263 MAD/mois en plus de la mensualité de base. Certaines banques imposent leur propre assurance collective ; d'autres acceptent une assurance externe si les garanties sont équivalentes.
Les frais de dossier bancaire s'élèvent généralement à 3 000 à 8 000 MAD selon l'établissement. Les frais de garantie (hypothèque conventionnelle) peuvent ajouter 1 à 1,5 % du montant emprunté. Tous ces éléments doivent être intégrés dans votre calcul de rentabilité. Comparez les TAEG, pas seulement les taux nominaux, pour obtenir une vision complète du coût réel de votre financement.
L'impact du financement sur la rentabilité de l'investissement
Prenons un exemple concret : bien à 1 200 000 MAD, loyer mensuel 8 500 MAD. Sans crédit (achat comptant), le rendement brut est de 8,5 % et le rendement net après charges (~1 500 MAD/mois) est d'environ 7 %. Avec un crédit : apport 30 % (360 000 MAD) + frais 7 % (84 000 MAD) = 444 000 MAD de fonds propres. Crédit 840 000 MAD sur 20 ans à 5,2 %, mensualité ~5 650 MAD. Cash-flow mensuel : 8 500 - 5 650 - 1 500 = +1 350 MAD/mois, soit 16 200 MAD/an. Cash-on-cash ROI : 16 200 / 444 000 = ~3,6 %.
Le crédit réduit le ROI apparent mais vous permet d'investir moins de capital propre et de garder des liquidités pour d'autres opportunités. La rentabilité du crédit est positive tant que le rendement de l'actif dépasse le coût du financement. Testez tous vos scénarios dans notre calculateur ROI avant de vous engager.
FAQ + ressources sur le financement immobilier au Maroc
- Peut-on acheter sans apport au Maroc ? C'est rare et difficile. Les banques exigent généralement 20 % minimum, plus les frais d'acquisition (7 %). Prévoyez au moins 27 % du prix d'achat de fonds propres.
- Mourabaha ou crédit classique ? Comparez le coût total sur la même durée. Le choix dépend aussi de vos convictions et de votre profil.
- Combien de temps pour obtenir un crédit ? Entre 6 et 10 semaines en général, de la pré-approbation à la signature de l'acte.
- Comment simuler mon financement ? Avec notre simulateur de crédit immobilier pour la mensualité et le tableau d'amortissement.
Sources utiles
Utilisez notre calculateur de rentabilité locative au Maroc
Gratuit · Résultats en 2 minutes