La mensualité est le coeur de votre cash-flow
Un investissement locatif financé par crédit se joue sur la mensualité. C'est elle qui détermine si votre loyer couvre votre financement ou si vous devez compléter chaque mois. Une petite différence de taux ou de durée peut changer tout le projet.
Calculer correctement sa mensualité permet de simuler plusieurs scénarios: taux différent, apport plus élevé, durée plus longue. Cette flexibilité est cruciale sur un marché comme le Maroc, ou les conditions varient selon le profil et la banque.
Notre simulateur de rentabilité intègre la formule d'amortissement standard pour vous donner une estimation rapide et fiable.
La formule de base en mots simples
La mensualité dépend de trois éléments: montant emprunté (P), taux mensuel (r) et nombre de mensualités (n). La formule permet de répartir le remboursement de capital et les intérêts sur toute la durée du prêt.
Ce qui compte pour l'investisseur, c'est l'effet sur le cash-flow. Vous pouvez emprunter plus, mais si la mensualité dépasse le loyer net, votre rendement s'effondre. Il faut donc ajuster l'apport, le taux ou la durée.
Pour un premier scénario, saisissez vos paramètres dans notre outil de calcul ROI et observez l'impact sur le cash-on-cash.
Impact du taux et de la durée
Un taux plus élevé augmente la mensualité, même si la durée reste stable. Une hausse de 1 point peut ajouter des centaines de MAD par mois. À l'inverse, allonger la durée réduit la mensualité, mais augmente le coût total du crédit.
L'objectif est d'obtenir une mensualité compatible avec le loyer, tout en limitant le coût global. Pour cela, les investisseurs ajustent souvent l'apport afin de réduire le capital emprunté.
Testez plusieurs combinaisons dans notre calculateur pour identifier le meilleur compromis entre effort mensuel et coût total.
Le crédit change votre rentabilité
Le crédit peut augmenter le ROI si le loyer couvre une grande partie de la mensualité. C'est l'effet de levier. Mais si la mensualité est trop lourde, le cash-flow négatif réduit votre capacité à investir à nouveau.
Pour mesurer cela, calculez le cash-flow annuel net: (loyer - mensualité - charges) x 12. Divisez ensuite par les fonds propres investis. C'est le cash-on-cash ROI, plus pertinent que le rendement brut.
Notre simulateur de rentabilité locative automatise ce calcul pour vous aider à comparer les montages.
Exemple simple de calcul
Supposons un achat de 1 000 000 MAD, apport 200 000 MAD, frais d'acquisition 70 000 MAD, emprunt 870 000 MAD à 4,5 % sur 20 ans. La mensualité tourne autour de 5 500 MAD. Si le loyer net après charges est de 7 000 MAD, le cash-flow est positif.
Si le loyer net est de 5 000 MAD, vous avez un cash-flow négatif de 500 MAD par mois. Cela signifie un effort annuel de 6 000 MAD, à mettre en balance avec la valorisation du bien.
Entrez ces chiffres dans notre outil pour visualiser l'impact sur votre ROI et ajuster vos hypothèses.
Conseils pratiques avant de signer
Avant de signer
- Comparez plusieurs offres de taux.
- Négociez les frais de dossier.
- Vérifiez le coût de l'assurance emprunteur.
- Conservez une marge de sécurité pour les charges et la vacance.
Ne fixez pas votre projet uniquement sur le taux le plus bas. La flexibilité de remboursement, la stabilité de la banque et la qualité du service peuvent aussi jouer un rôle.
Avant de valider un prêt, faites plusieurs simulations dans notre calculateur de rentabilité pour éviter les surprises.
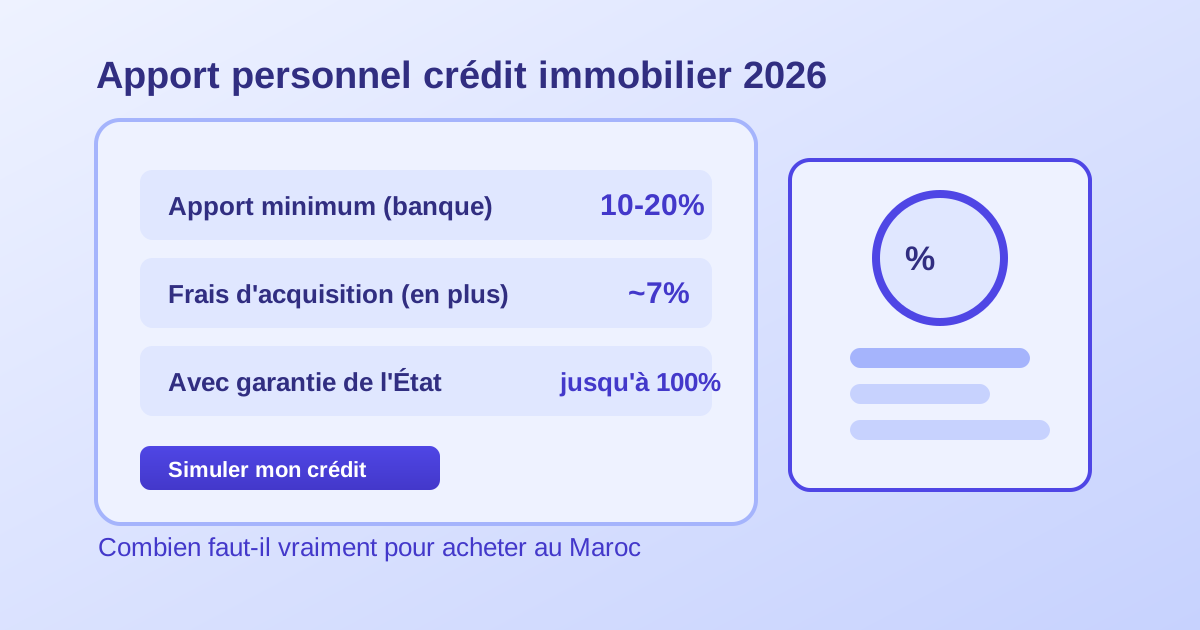
Apport personnel: comment choisir le bon niveau
Un apport plus élevé réduit la mensualité et facilite l'obtention du crédit, mais il augmente les fonds propres immobilisés. L'objectif est de trouver un équilibre entre cash-flow mensuel et rendement sur capital.
Si votre apport est trop faible, le montant emprunté peut rendre le cash-flow négatif. Si votre apport est trop élevé, votre ROI diminue car vous immobilisez trop de capital. Il faut donc tester plusieurs niveaux d'apport.
Utilisez notre outil de simulation pour comparer un apport à 20 %, 30 % ou 40 % et voir l'impact direct sur la rentabilité.
Assurance, frais de dossier et coût total
Le coût d'un crédit ne se limite pas aux intérêts. L'assurance emprunteur, les frais de dossier et les garanties peuvent ajouter une charge significative. Ces coûts réduisent le rendement réel, même si la mensualité reste stable.
Demandez un détail complet du coût total du crédit (TAEG ou équivalent) afin d'anticiper l'impact sur votre budget. Cela vous aidera à comparer des offres qui paraissent similaires sur le taux nominal.
Dans le simulateur de rentabilité locative, pensez à ajuster vos charges mensuelles pour inclure ces frais si vous souhaitez un modèle plus complet.
Stratégie de sortie et flexibilité
Avant de signer, réfléchissez à votre stratégie de sortie: revente à court terme, conservation longue durée, ou bascule vers une location courte durée. Le type de prêt et la durée choisie doivent rester cohérents avec cette stratégie.
Un remboursement anticipé peut être avantageux si vos revenus augmentent. Mais des pénalités peuvent s'appliquer. Il est donc important de comprendre les conditions de votre contrat.
Une simulation complète via notre calculateur ROI vous permet d'anticiper ces scénarios et d'éviter les mauvaises surprises.
Tableau d'amortissement et capital restant
Le tableau d'amortissement détaille la répartition entre intérêts et capital sur toute la durée. Au début, vous payez surtout des intérêts; le capital se rembourse plus vite en fin de prêt.
Comprendre ce rythme est utile pour anticiper une revente ou un remboursement anticipé. Vendre trop tôt peut vous laisser un capital restant élevé et réduire votre gain net.
Si possible, demandez à la banque un tableau détaille et comparez-le à vos projections dans le simulateur.
Renégociation et refinancement
Si les taux baissent, une renégociation peut réduire la mensualité ou la durée. Cela peut améliorer le cash-flow et donc le ROI. Mais il faut comparer les frais de renégociation avec les gains attendus.
Le refinancement permet parfois de libérer du capital pour un autre investissement, mais il augmente la dette. Cette stratégie doit être utilisée avec prudence.
Avant toute décision, simulez un nouveau scénario dans notre calculateur de rentabilité pour mesurer l'impact réel.
Stress test du projet
Un bon projet doit résister à une hausse de taux, une baisse de loyer ou une période de vacance. Testez ces variations pour savoir si vous pouvez supporter les pires scénarios.
Si votre cash-flow devient trop négatif, il vaut mieux renégocier le prix d'achat ou revoir votre montage financier avant de signer.
Le simulateur ROI est idéal pour réaliser ces tests rapidement et prendre une décision éclairée.
Comparer plusieurs banques efficacement
Pour comparer des offres, regardez le taux nominal mais aussi le coût total, les frais de dossier, l'assurance et les conditions de remboursement anticipé. Deux offres avec le même taux peuvent avoir un coût global très différent.
Regroupez ces informations dans un tableau simple. Cela vous donnera une vision claire de l'offre la plus avantageuse selon votre profil et votre horizon.
Ensuite, simulez chaque offre dans le calculateur pour mesurer l'impact concret sur votre cash-flow et votre ROI.
Résumé opérationnel
Calculez d'abord la mensualité, puis le cash-flow net mensuel. Si ce cash-flow est positif et stable, votre financement est cohérent avec la location.
Intégrez les frais de crédit (assurance, dossier) et testez la sensibilité à une hausse de taux. Un bon montage reste viable en scénario prudent.
Enfin, comparez les offres et simulez-les dans le simulateur de rentabilité pour choisir la structure la plus solide.
Note finale
Un crédit bien structuré peut accélérer votre projet, mais il doit rester compatible avec le loyer réel. L'objectif est la durabilité, pas seulement la signature rapide.
Prenez le temps de comparer, de négocier, puis de simuler. Cette discipline fait souvent la différence entre un projet moyen et un projet performant.
Utilisez notre calculateur de rentabilité locative au Maroc
Gratuit · Résultats en 2 minutes